
Быстро, дёшево, непрозрачно: что обещает OnCards и чего не говорит
 Available in US
OnCards — это виртуальная карта, которую выпускают прямо в Telegram: пластика нет, приложения нет, пополнение — переводом USDT в сети BEP20. Звучит удобно, и для узкой задачи — быстро получить виртуальную карту и платить с криптовалютного баланса без банковских переводов — она действительно отвечает на запрос. Но почти все параметры, по которым обычно выбирают карту, на публичных страницах не раскрыты: нет списка стран, нет сумм комиссий, нет названия юридического лица, эмитента и лицензий. Сайт ограничивается фразой «Simple and clear fees — no hidden charges» без цифр, а в подвале — «© 2026 OnCard».
Условия приведены по состоянию на 29.10.2026.
Моя итоговая оценка — 4,6 из 10. Это не приговор карте как продукту, а оценка того, насколько она документирована и предсказуема для человека, который собирается положить на неё реальные деньги. Разбираю по пунктам: кому выдадут карту, как её получить, сколько она стоит на самом деле, как пополнять, как платить, что может пойти не так, и что взять вместо неё.
Вердикт: 4,6 из 10 — кому подойдёт и кому нет
Если коротко: OnCards подойдёт тем, кому нужна быстрая виртуальная карта в Telegram за USDT, и кто готов набирать лимиты и условия в самом боте, потому что на сайте их нет. Не подойдёт тем, кто планирует держать на карте остаток, сравнивать тарифы, спорить с магазином об отказе и искать, кому писать при спорной операции.
Оценка по критериям — с причинами, а не только с баллами:
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 5 / 10 | Список стран не раскрыт, Россия и Беларусь не упомянуты |
| Стоимость | 5 / 10 | «Простые и понятные комиссии — нет скрытых платежей», суммы не раскрыты |
| Пополнение | 4 / 10 | Только USDT BEP20, банковские переводы не принимаются |
| Надёжность и жалобы | 3 / 10 | Юрлицо, эмитент и лицензии не названы, только «© 2026 OnCard»; отзывов не найдено |
| Удобство | 6 / 10 | Виртуальная Mastercard / Visa в Telegram, Apple Pay и Google Pay; только для товаров и услуг, пластика и банкомата нет |
| Итого | 4,6 / 10 | Документированность слабая при удобном сценарии пополнения |
Разбирая эти баллы по частям, важно понимать, что низкая оценка — это в первую очередь про тишину на сайте, а не про подтверждённую проблему. Официальных инцидентов я не нашёл, но и независимых отзывов нет: поиск «oncards.pro OnCards Telegram virtual card USDT BEP20 fees review» выдал только общие руководства по картам за USDT, и одно из них советует как раз избегать провайдеров, которые работают только через Telegram и никак не действуют публично. Страницу OnCards на Trustpilot прочитать не удалось, отзывов не найдено. Это не значит, что сервис плохой; это значит, что у вас нет независимого подтверждения, что он работает так, как обещает, и никто из посторонних пока не написал о нём ни слова.
Самая честная формулировка звучит так: продукт выглядит узкоспециалированным и при этом почти полностью недокументированным. Тем, кому нужна быстрая виртуальная карта в Telegram за USDT, это вторая по удобству опция; тем, кому нужно понимать, что происходит с деньгами, — это пока слепое пятно.
Дадут ли вам карту
Скорее всего дадут, и вот почему у меня нет оснований ждать отказа: OnCards выпускает виртуальную карту прямо через Telegram-бота, и активация происходит автоматически. То есть путь выглядит так: открываете бота, нажимаете «Launch the Telegram Bot», карта появляется в аккаунте и сразу активна — без ожидания, без визита в отделение, без разговора с менеджером. Проверки документов на этом пути не видно.
Чего на сайте нет — и это важная часть ответа, а не мелкий штрих:
- Списка стран, где карта работает. Его просто не опубликовали.
- Упоминания граждан или резидентов России и Беларуси — ни в каком виде.
- Порядка проверки личности (KYC) — не описан.
- Уровня проверки — сколько данных и документов потребуется — тоже не указан.
По большому счёту, ответа на главный вопрос «кто может получить карту» у OnCards нет. Косвенный сигнал один: упоминаний российских санкций в открытых материалах я не видел. Но отсутствие упоминания — это не разрешение. И сразу вспоминается контекст, в котором любые иностранные карты сейчас живут: после того как Visa и Mastercard в марте 2022 года приостановили операции в России, карты российских банков перестали работать за границей, и именно поэтому люди, уехавшие из России, ищут карты, выпущенные зарубежным банком. Карта из Telegram-бота с криптовалютным балансом в этот контекст попадает — но по какому праву она работает и на каком основании её выдали, вы узнаёте не с сайта.
Отдельно про сам формат карты. Карта виртуальная, пластик не выпускается. Сеть прямо не названа: сайт говорит о виртуальной Mastercard / Visa, то есть выбор между сетями остаётся за вами на стороне сервиса. Валюта карты не заявлена. Доставки физической карты не существует — это не «приедет за две недели», это «её нет в принципе».
Что это значит для русскоязычных
Раз вы читаете это, скорее всего, вы находитесь в одной из трёх ситуаций. Разберу их отдельно, потому что ответы разные.
Если вы в России. Формально вы не запрещены — OnCards не публикует ни одного ограничения, и в этом нет ничего удивительного: сервис с пополнением через криптовалюту почти не оглядывается на банковскую систему. Но и подтверждения, что вас обслужат, тоже нет. Практический вопрос не в праве, а в деньгах: пополнение идёт только через USDT в сети BEP20, то есть вам нужен криптокошелёк и комиссия сети за перевод. Если у вас нет USDT, карта бесполезна, сколько бы её ни выдали. И ещё: оплата внутри страны идёт по российским платёжным правилам, а карта иностранная, и как именно ваш магазин отнесётся к платежу с чужим BIN — это вопрос к магазину, а не к вам. Подробнее об этом — в разделе про ежедневные покупки.
Если вы в других странах СНГ. Здесь ситуация не лучше и не хуже: списка стран нет, поэтому Казахстан, Узбекистан, Кыргызстан, Грузия, Армения, Азербайджан — ни один из них в документации не фигурирует. Сработает ли карта там, выяснится только в момент оплаты. Кэшбэк, программы лояльности, лимиты по странам — ничего этого сервис не публикует. Для жителя региона, у которого есть рублёвый или тенге-счёт, USDT BEP20 может быть просто незнакомым инструментом, и тогда вся экономика карты упирается в один вопрос: откуда у вас стейблкоин и какой ценой.
Если вы гражданин России за рубежом. Вы — та аудитория, для которой такие карты и делаются: карты российских банков за границей не работают, и иностранный BIN, выпущенный не в России, снимает часть этой проблемы. Но здесь добавляется то, о чём OnCards не говорит вообще. Национальность записывается и проверяется отдельно от места жительства, потому что санкционный скрининг и политика эмитента часто применяются к гражданству и стране рождения, а не только к адресу. Карта может работать по адресу и при этом оказаться под вопросом по паспорту. И сравните: в ЕС проверка клиента по правилам MiCA-пространства охватывает имя, адрес, дату рождения, гражданство, документы, проверку санкций и определение, является ли клиент политически значимым лицом. Если эти проверки невозможно завершить, учреждение обязано воздержаться от операции, а при необходимости — прекратить отношения. Карта, которая заработала в первый день, может быть заблокирована позже, и на сайте OnCards нет ни слова о том, по каким правилам и с какими последствиями это происходит.
Добавлю то, что касается всех, независимо от страны: предоплаченные и дебетовые карты в основном доступны взрослым (18+), а некоторые эмитенты ставят повышенные лимиты. Точный возрастной порог и лимиты по KYC на сайте OnCards не указаны.
Как её получить
Процесс максимально короткий, и это единственный раздел, где у меня нет претензий к формулировкам — потому что претензий не к чему. Всё происходит в Telegram: вы запускаете бота, и он выдаёт карту. Сайт предлагает буквально одну кнопку — «Launch the Telegram Bot». Активация автоматическая: ждать не нужно.
Что стоит понимать про этот путь:
- Отдельного приложения нет. Карта, пополнение, просмотр баланса — всё внутри Telegram-бота. Оценок в магазинах приложений тоже нет, потому что приложения нет.
- Карта виртуальная: её номер нужно либо вводить на сайтах, либо добавлять в Apple Pay или Google Pay. Пластика нет.
- Сети конкретная не названа — «виртуальная Mastercard / Visa», выбор за сервисом.
- Валюта карты не заявлена, а для виртуальной карты за USDT это тот параметр, который определяет, будет ли у вас конвертация при каждой покупке.
- Порядок проверки личности не описан: ни требуются ли документы, ни сколько времени занимает, ни на каком уровне проверка.
То есть «как получить» — это буквально один тап, и это правда удобно. Вопросы возникают не к процессу, а к тому, что вы получаете на выходе: карту без внятного эмитента, без указанной валюты и без опубликованных правил, по которым её могут отключить.
Сколько она стоит на самом деле — комиссии
Здесь вы правда не сможете посчитать свою выгоду, и вот почему. Сайт говорит: «Simple and clear fees — no hidden charges» — то есть комиссии простые и без скрытых платежей. Какие именно — не сказано. Ни одной цифры на странице нет.
Что именно не раскрыто:
- Стоимость выпуска карты — не заявлена.
- Ежемесячная плата — не заявлена.
- Комиссия за конвертацию — не заявлена.
- Стоимость вывода средств — не заявлена.
- Работа с банкоматами: банкоматов нет (карта предназначена для оплаты товаров и услуг), комиссии за них не существует в заявленном виде.
- Тарифных планов не описано: показан один продукт, никаких уровней.
- Валюта карты не заявлена — а это напрямую влияет на курсовую разницу.
При этом лимиты заявлены и выглядят щедро: «High daily limits up to $250,000 and no monthly restrictions» — высокие дневные лимиты до 250 000 долларов и никаких месячных ограничений. Вот парадокс: лимиты на карте, о стоимости которой ничего не известно, обозначены гораздо подробнее, чем её цена.
| Комиссия или лимит | Что указано |
|---|---|
| Выпуск карты | не заявлено |
| Ежемесячная плата | не заявлено |
| Конвертация | не заявлено |
| FX / курсовая разница | не заявлено |
| Банкоматы | не заявлено; карта «для оплаты товаров и услуг» |
| Дневной лимит | до $250 000 |
| Месячный лимит | без ограничений |
| Тарифные планы | не заявлено (один продукт) |
| Валюта карты | не заявлена |
Три обычные покупки — и что из этого следует
Давайте пройдём типичный день, чтобы стало понятно, где именно неопределённость стоит вам денег.
Покупка в магазине в городе, где вы живёте. Предположим, вы платите картой в кафе. Что происходит: проходит запрос по сети Visa или Mastercard, эмитент обрабатывает авторизацию. Сколько вы заплатите сверх суммы покупки — из данных выше не следует: ни конвертация, ни курсовая разница не указаны. Плюс к этому есть вторая, не зависящая от тарифов OnCards, переменная. По номеру карты продавец видит страну выпуска, и если она отличается от страны вашего адреса, магазин вправе применить дополнительную проверку. Карта, выпущенная в одной стране, для магазина в другой может выглядеть «иностранной» — и это может закончиться отказом на кассе. С предоплаченной картой ситуация чуть чаще: часть магазинов не принимает предоплаченные карты именно потому, что по BIN виден тип карты.
Онлайн-покупка, например подписка или сервис. Здесь добавляется проверка адреса: платёжный шлюз сравнивает числовые части платёжного адреса (номер дома, индекс) с данными эмитента. Эта проверка в основном доступна в США, Канаде и Великобритании и, как правило, недоступна для карт, выпущенных за рубежом, — а отказ по этой причине выглядит как «платёж не прошёл», без объяснений. Плюс 3-D Secure: подтверждение личности при онлайн-платеже, где эмитент оценивает риск и либо пропускает без вопросов, либо запрашивает одноразовый код или биометрию. У Visa это Visa Secure, у Mastercard — Identity Check. Если карта не поддерживает 3-D Secure, платёж может уйти на дополнительный шаг или отклониться — а как устроена проверка в OnCards, сайт не говорит.
Оплата в валюте, отличной от валюты карты, или онлайн-покупка зарубежного сервиса. Вот здесь вы узнаете о курсовой разнице по факту, а не заранее. Валюта карты не заявлена, поэтому вы не знаете, к чему привязана ваша балансовая единица и по какому курсу она пересчитается. Дополнительно: отклонённая авторизация может оставить холд на средствах, который висит иногда до нескольких дней — до семи. То есть вы заплатили, а деньги на балансе ещё какое-то время недоступны.
Вывод из этих трёх покупок простой: самые крупные неизвестные здесь — не комиссии, а курс и отказы. И то и другое вы не можете заранее посчитать, потому что валюта карты не названа, а правила проверки адреса и 3-D Secure не описаны.
Как её пополнять — пополнение
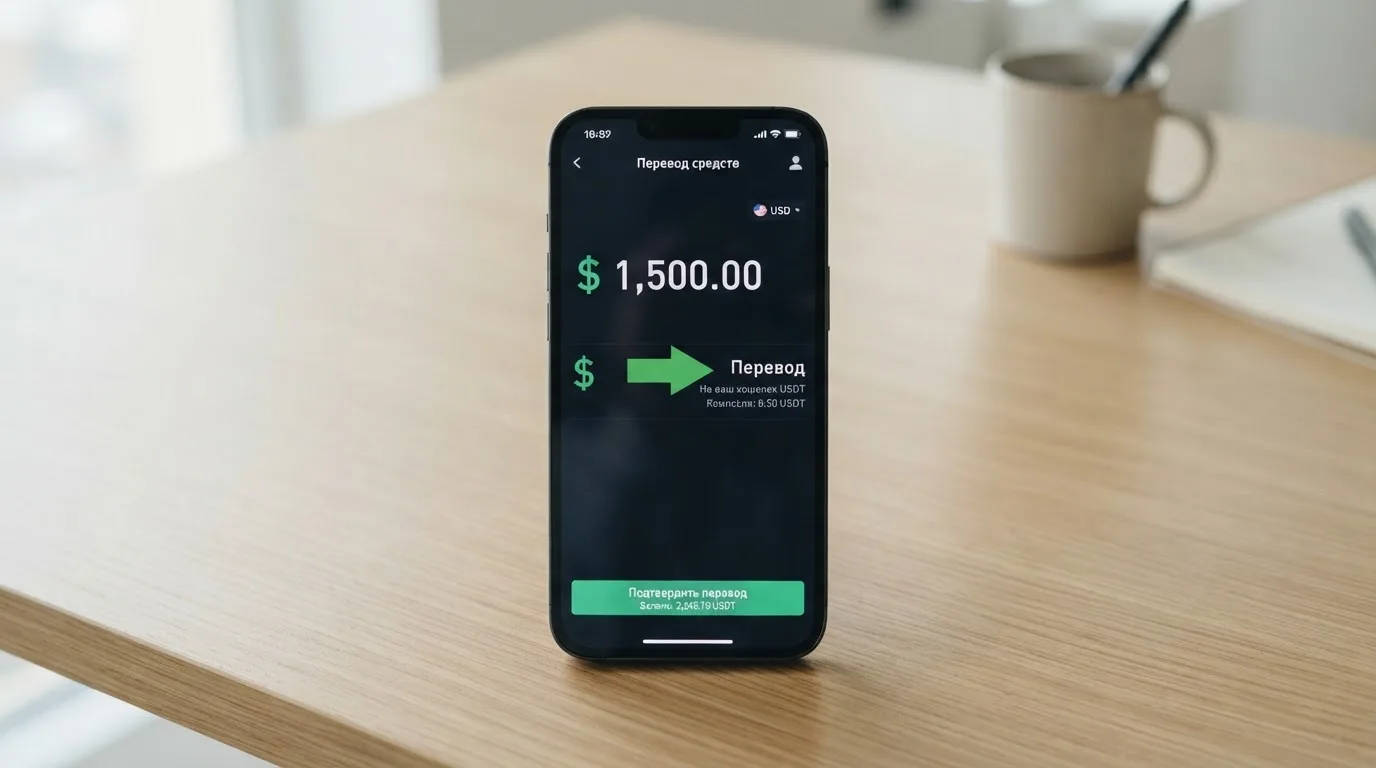
Пополнение здесь единственный пункт, который расписан конкретно, и это одновременно и плюс, и ограничение. Инструкция на сайте предельно ясна: «Fund your card using USDT BEP20» — пополняйте карту через USDT в сети BEP20. То есть вы переводите стейблкоин из своего криптокошелька в сети BEP20 (это сеть Binance Smart Chain). Банковские переводы не принимаются — это заявлено прямо, и никаких «скоро появится» здесь не обещано.
Что не сказано:
- Минимальная сумма пополнения — не заявлена.
- Комиссия за пополнение — не заявлена.
- Как вывести деньги обратно на обычную карту — не заявлено. Вопрос «как вывести деньги с OnCards на карту» в поиске встречается часто, и по сайту на него нет ответа.
- Сколько времени занимает зачисление — не заявлено.
Теперь то, что важно понимать про саму конструкцию «USDT BEP20». Пополнение через криптовалюту — это не просто способ оплаты, это способ передачи вам риска. Сетевой сбор (gas, bandwidth) за ваш депозит взимает сама блокчейн-сеть, а не карточный провайдер, — и это ещё один элемент, о котором на сайте ничего не написано.
Два практических предупреждения, и оба — из общей логики блокчейн-переводов, а не из особенностей OnCards.
Первое и самое опасное: сеть. Если перевод уйдёт в сети, которую провайдер не поддерживает, или по адресу другой сети, деньги можно потерять либо вытаскивать вручную через поддержку — без гарантии. Правило простое: проверяйте сеть до отправки, а не после. Выбор сети при отправке USDT — это не техническая деталь, а решение, которое определяет, вернётся ли вам вообще что-то.
Второе: USDT выпускается во многих сетях — Ethereum, Tron, Solana, Polygon, Avalanche и другие. То, что OnCards принимает BEP20, не означает, что любой USDT подойдёт. Менять сеть, чтобы «подогнать» перевод под провайдера, — плохая идея, если у вас нет для этого опыта.
И третье, о чём стоит сказать прямо, хотя это свойство не карты, а отрасли: блокчейн-переводы необратимы. Сети не умеют замораживать и возвращать средства. Это же касается адресов в бумажнике на OFAC-санкционный список — такие токены отключаются, и средства по связанным с незаконной деятельностью операциям замораживались, то есть стейблкоины не являются «неприкосновенными». Практический вывод: переводите сначала небольшую сумму, проверяйте, что она дошла, и только потом переводите всё.
Отдельно — про сам USDT. Он привязан к доллару США, но, несмотря на названия, стейблкоины не обязаны быть стабильными: TerraUSD обвалился в мае 2022 года, а USDC ненадолго терял привязку в марте 2023 года во время банковского кризиса в США. Это редкий случай, но он показывает, что привязка — не гарантия.
Как ею платить каждый день
Практически здесь всё просто, и это сильная сторона карты. Карту можно добавить в Apple Pay или Google Pay, после чего вы платите телефоном так же, как любой бесконтактной картой. При добавлении номер карты заменяется на номер, привязанный к устройству, который хранится в защищённом элементе, а не на серверах Apple; каждый платёж использует одноразовый динамический код безопасности. Эмитент при этом может ограничить токенизированный номер — например, запретить его использование на магнитной полосе, по телефону или на сайте.
О чём нужно знать заранее:
- Тип карты и «предоплаченный» статус. По BIN магазин видит, предоплаченная это карта или нет, и какая страна её выпустила. Часть торговцев такие карты просто не принимает — это не каприз конкретного магазина, а следствие того, что по номеру всё видно.
- Категории мерчантов. Есть четырёхзначный код MCC, классифицирующий бизнес по товарам и услугам, он присваивается при подключении точки приёма карт. Например, MCC 7995 — это азартные игры: казино, ставки, лотереи. Многие эмитенты блокируют эту категорию на конкретных картах по внутренней политике, а не по закону, и список блокировок у каждого эмитента свой. На OnCards перечень заблокированных категорий не заявлен — значит, вы узнаете об этом только тогда, когда платёж не пройдёт.
- Лимиты. До 250 000 долларов в день и без месячных ограничений. Для большинства частных расходов это избыточно, и единственное место, где этот лимит может пригодиться, — покупка дорогого товара.
- Программа лояльности и кэшбэк не заявлены. Ни баллов, ни возврата — вообще ничего.
- Спорные операции и диспуты — не заявлено. Что происходит, если вы оплатили, а товар не пришёл: не описано. Сразу скажу, почему это важно: чарджбэк — это возврат, который эмитент инициирует для разрешения спора, с кодами причины вроде мошенничества, двойного списания или неполучения товара. Права на возврат по дебетовым картам в США идут из Regulation E, по кредитным — из Regulation Z, а покрытие предоплаченных карт варьируется и его нельзя считать само собой разумеющимся. У OnCards эта механика не описана вообще.
Итог по ежедневной жизни: платить удобно, добавив карту в телефон, и ограничений мало. Но любая нестандратная ситуация — отказ магазина, спорная покупка, непроход 3-D Secure — останется на вас, потому что правил на этот счёт нет.
Что может пойти не так
Это раздел, который для меня самый важный, и он самый короткий по содержанию — потому что чем меньше сервис пишет, тем больше рисков нельзя оценить.
Юридическая сторона не раскрыта вообще. На публичных страницах есть только «© 2026 OnCard». Ни юридического лица, ни эмитента, ни лицензий. Вы не знаете, кто стоит за картой, в какой стране он зарегистрирован и по какому закону работает. Это не формальность: у карты есть несколько участников. Платёжная сеть Visa или Mastercard маршрутизирует сообщения и задаёт правила, эмитент — банк или учреждение электронных денег, лицензированное выдавать карты под лицензией сети, ведёт карточную программу, а криптобренд часто оказывается лишь менеджером программы или витриной, которая её продаёт. Какая роль у OnCards — неизвестно. Соответственно, неизвестно и то, к кому вы предъявляете претензию.
Для сравнения, как это устроено там, где всё прозрачно. Сами Visa и Mastercard не выпускают криптокарты потребителям: они лицензируют эмитенты и могут приостановить программу. В ноябре 2022 года Visa заявила, что «прекратила свои глобальные соглашения с FTX», а программа дебетовой карты FTX US сворачивалась её эмитентом. То есть закрытие карточной программы — это не экзотика, а событие, которое происходит. Важно понимать и порядок: обычно сначала дают срок уведомления, потом останавливают траты и пополнение, потом просят вывести остаток. Один такой случай в 2026 году, описанный вторичным источником и потому не подтверждённый: новые пополнения прекратились 8 июля 2026 года, траты остановились 8 августа 2026 года. Я привожу это как иллюстрацию механики, а не как факт о OnCards. Но сама логика применима: если программу остановят, у вас останется окно, чтобы вывести баланс — и то, что вывести его вообще возможно, на сайте не заявлено.
Необратимость переводов. Блокчейн-переводы необратимы: сеть не умеет заморозить или вернуть средства, а украденный приватный ключ не имеет встроенного восстановления. Отсюда риск в два слоя. Первый — ваш собственный: потеря ключа, фишинг, вредонос, который подменяет скопированный адрес в буфере обмена. Если у вас кастодиальный кошелёк, ключи хранит провайдер, и тогда вы доверяете ему полностью: в истории отрасли это стоило очень дорого — Mt. Gox (около 350 млн долларов по сообщениям о краже в 2011–2014 годах), Coincheck (около 400 млн долларов в 2018 году), Ronin Network (625 млн долларов в 2022 году). Второй слой — риск контрагента: средства лежат у кастодиальной платформы, а значит, вы несёте риск её взломов и банкротства.
Приватность — тоже не описана. Ничего о том, хранит ли сервис ваши данные, сколько и зачем. Нет двухфакторной аутентификации в приложении, нет мгновенной заморозки карты, нет упоминания лимитов расходов — то есть тех мер, которые обычно называют стандартной защитой. Нет ничего и про то, как сервис работает с персональными данными и криптовалютой как финансовой услугой. Правил вывода средств, как уже сказано, тоже нет.
Поддержка не описана. На сайте не указан ни один канал поддержки — ни почта, ни чат, ни форма обращений. Из контактов есть Instagram и X. Это значит, что вопрос «почему не работает» и вопрос «как удалить аккаунт» — а оба входят в список частых запросов — вы будете решать самостоятельно, через социальные сети, без гарантии ответа.
Ни пресс-релизов, ни новостей. В открытых источниках не нашлось упоминаний о компании как о субъекте рынка.
Что бы я проверил первым, если бы всё-таки решил попробовать. Не «как открыть», а три вещи. Первое — существует ли за картой названное юридическое лицо и эмитент, и виден ли этот эмитент в реестре (для европейского пространства полезно смотреть промежуточный реестр ESMA: там держат список авторизованных криптосервисов, белых книг и несоответствующих организаций). Второе — сколько стоит выпуск и пополнение в самом боте: если в интерфейсе эти цифры есть, это уже лучше, чем пустота на сайте. Третье — выводится ли баланс обратно и куда. Если на любой из трёх пунктов ответа нет, ваши деньги окажутся в системе, у которой нет ни документов, ни выхода.
И ещё одно, что относится к отрасли в целом, а не к этой карте. Регуляторная картина в Европе двойная: крипточасть — это MiCA (Регламент (ЕС) 2023/1114), который ESMA называет вступившим в силу в июне 2023 года; правила по токенам, обеспеченным активами, и по токенам электронных денег применились с 30 июня 2024 года, а остальные положения, включая правила для криптосервисных компаний (CASP), — с 30 декабря 2024 года. При этом под MiCA токены электронных денег могут выпускать только кредитная или платёжная организация (статья 48), а переходный период позволяет работать провайдерам под национальным правом лишь до 1 июля 2026 года или до получения либо отказа в авторизации MiCA — что наступит раньше. Отдельно: сама карта — это платёжная услуга, которая регулируется отдельно, и криптокарта часто зависит сразу от двух лицензий. Кто ваш эмитент и под какой лицензией он работает — выясняйте сами.
Что взять вместо
Если раздражает главное — отсутствие списка стран, сумм и названия компании, — то логично посмотреть на сервисы, где хотя бы часть этих вещей опубликована. Я не рекомендую их как «хорошие» или «плохие», я показываю, насколько они документированы по сравнению с OnCards: у них балл выше (6,3 и 6,1 против 4,6), и у них читаются цифры.
Telecard
Оценка: 6,3 / 10. Самая подробно прописанная из трёх альтернатив: тарифы, комиссии и лимиты названы.
- Где работает. Сайт говорит, что картой можно пользоваться более чем в 150 странах там, где принимают Mastercard; проверка личности «доступна в большинстве основных регионов»; список поддерживаемых и исключённых стран не приводится. В условиях упомянуты только пользователи, «заблокированные или попавшие под санкции правительства США, включая OFAC». Про гражданство против места жительства и про граждан России и Беларуси — ничего; Россия не упомянута вовсе.
- Карта. Виртуальная Mastercard, выдаётся мгновенно; физической и металлической карты нет. Валюта карты — доллар, поэтому за платежи не в долларах взимается комиссия за конвертацию.
- Стоимость. Стандартный план — 5 долларов единоразово; VIP — 49 долларов при оформлении, затем 19 долларов в месяц; перевыпуск VIP-карты — 15 долларов. На главной странице написано, что регистрация бесплатна и на базовом плане месячной платы нет. Для активации требуется минимум 99 долларов, и это прямо оговорено как «НЕ комиссия» — деньги остаются в кошельке.
- Комиссии. Конвертация 1,5% — только для платежей не в долларах; gas 0,5 USDT за каждую успешную операцию по карте; FX и трансграничные комиссии — «до 3% каждая». Комиссия за пополнение рекламируется как 0%.
- Пополнение. USDT на Tron (TRC-20) или Ethereum (ERC-20); USDC на Ethereum (ERC-20); Polygon не поддерживается. На главной странице дополнительно перечислены ETH и TRX, которых нет в справочной. Банковские переводы — «скоро».
- Бонусы. Реферальная программа: Fiorini за каждого активированного друга и кэшбэк, когда друзья тратят; 1 USDT = 100 Fiorini; процент кэшбэка не указан.
Balance Pay
Оценка: 6,3 / 10. Сильнее всего на русском языке — есть RU-интерфейс, и честно написано, что половина условий ещё не опубликована.
- Где работает. Список стран и ограничений не публикуется; ничего не сказано о гражданах или резидентах России и Беларуси. Языки интерфейса — английский и русский.
- Карта. Сейчас виртуальная Visa; металлические и пластиковые карты запланированы, с бонусами Visa Signature «после запуска физических карт». Валюта карты не заявлена.
- Стоимость. «Нет ежемесячной платы»; регистрация бесплатна. Русская версия FAQ говорит, что может быть единоразовый платёж за виртуальную карту — сумма не названа; «полные тарифы и юридические документы появятся позже».
- Комиссии. Не заявлены: ни конвертация, ни FX-комиссия не опубликованы.
- Пополнение. USDT на TRON (TRC-20), Polygon и Base; остальные сети — «скоро».
- Бонусы. Баллы или кэшбэк в стейблкоине за каждого активированного по вашей ссылке друга; суммы не названы.
MIG Pay
Оценка: 6,1 / 10. Совершенно другая логика пополнения — рубли через СБП, а не криптовалюта.
- Где работает. Список допустимых стран не приводится. Сервис позиционируется для оплаты за рубежом «из России за рубли» — то есть для платежей из России, в рублях. Ничего не сказано о гражданстве против места жительства и ничего о Беларуси.
- Карта. «Карта Mastercard британского банка на 2 года», пополняемая. На странице также упоминаются британский и американский платёжные адреса. Виртуальная карта или физическая — не указано; валюта не указана.
- Стоимость. Выпуск — 800 ₽; обслуживание — бесплатно.
- Комиссии. «Комиссия включена в курс и зависит от суммы»; чем больше пополнение, тем лучше курс; переводы между своими картами MIG Pay — «без комиссии». FX-комиссия не заявлена.
- Пополнение. Пополнение в рублях через СБП внутри Telegram-мини-приложения. Партнёры на странице: СБП и Exnode. Криптопополнение (USDT) на странице не подтверждено.
- Бонусы. Не заявлены.
Сводка, чтобы сравнить в одну таблицу:
| Критерий | OnCards | Telecard | Balance Pay | MIG Pay |
|---|---|---|---|---|
| Оценка | 4,6 / 10 | 6,3 / 10 | 6,3 / 10 | 6,1 / 10 |
| Список стран | не раскрыт | не приводится, «150+ стран» | не публикуется | не приводится |
| Упоминание России | нет | нет | нет | позиционируется для платежей из России |
| Карта | виртуальная, Mastercard / Visa | виртуальная Mastercard | виртуальная Visa | Mastercard британского банка |
| Стоимость выпуска | не заявлено | $5 стандарт / $49 VIP | возможен, сумма не названа | 800 ₽ |
| Ежемесячная плата | не заявлено | нет на базовом, $19 на VIP | нет | бесплатно |
| Пополнение | USDT BEP20 | USDT TRC-20 / ERC-20, USDC ERC-20 | USDT TRC-20, Polygon, Base | рубли через СБП |
| Банковские переводы | не принимаются | «скоро» | не указано | СБП |
| Комиссии публикуются | нет | да | нет | частично (в курсе) |
| Язык интерфейса | Telegram | — | EN и RU | — |
Обратите внимание на одну закономерность: три из четырёх сервисов прячут условия, и разница не в том, что одни аккуратнее других, а в степени их раскрытия. Telecard — единственный, где можно посчитать затраты заранее: 1,5% конвертации, 0,5 USDT за операцию, до 3% FX. MIG Pay честен в другом смысле — он прямо говорит, что комиссия спрятана в курсе и зависит от суммы, и это можно проверить на своей же сумме. Balance Pay честен про незнание: «полные тарифы и юридические документы появятся позже». OnCards — единственный, кто пишет, что у него «no hidden charges», но не пишет ни цифр.
Кому я бы её посоветовал
Своими словами, без оговорок: я бы посоветовал OnCards тем, кто уже держит USDT, точно знает, что такое сеть BEP20, не платит зарплату этой картой и держит на ней сумму, которую готов потерять целиком. Плюс — тем, кому нужна именно виртуальная карта прямо в Telegram и больше ничего не нужно: без пластика, без банкоматов, без сопровождения.
И отдельно — тем, кто принимает решение осознанно. Если вы прочитали этот обзор и всё равно хотите попробовать, то вы уже знаете главное: у сервиса нет раскрытых условий, нет названного юрлица и нет независимых отзывов. Это не повод отказываться автоматически, это повод решить осознанно.
Не посоветовал бы тем, кто планирует держать на карте зарплатные деньги или накопления. При отсутствии эмитента и правил вывода средств у вас нет ни рычага, ни адресата спора. Не посоветовал бы и тем, кому критичен возврат: механика чарджбэков для предоплаченных карт варьируется, а у OnCards она не описана вообще. И, конечно, не посоветовал бы тем, кто ещё не работал с криптовалютой. Карта с пополнением только через USDT в одной сети — это не точка входа в крипту, это требование пройти через неё до того, как вы сможете расплатиться.
Если же вам нужно главное — предсказуемость, — посмотрите на варианты с опубликованными цифрами. Телекарт стоит 5 долларов, конвертация 1,5%, 0,5 USDT за операцию, минимум 99 долларов на входе, который вам же и вернут, — с этими цифрами можно сесть и посчитать, сколько реально стоит ваша покупка. MIG Pay — если вы платите из России и вам нужны рубли через СБП, а не криптовалюта. Balance Pay — если вам важна русскоязычная поддержка и вы готовы подождать, пока появятся тарифы и юридические документы.
И последнее — о рисках, которые не в ваших руках. Если вы всё же идёте в OnCards: переводите сначала маленькую сумму, чтобы проверить сеть и зачисление; не держите на балансе больше, чем готовы потерять; и перед крупной покупкой убедитесь, что у продавца не откажут иностранному BIN. Я не могу вам сказать, что это безопасно или анонимно, — никто не может, потому что по публичным страницам неизвестно даже то, кто за этим сервисом стоит.
Часто задаваемые вопросы
Что такое OnCards?
Это виртуальная платёжная карта, которую выдаёт Telegram-бот. Пластика нет, отдельного приложения нет: карта появляется в Telegram и активируется автоматически. Пополняется через USDT в сети BEP20, оплата проходит в Apple Pay или Google Pay. Условия проверки личности, валюта карты и точные комиссии на публичных страницах не указаны.
Как получить карту OnCards?
Процесс сводится к одному действию: запускаете Telegram-бот кнопкой «Launch the Telegram Bot» на сайте, после чего карта появляется сразу и активна — ожидания нет. Физическая доставка не предусмотрена, карта существует только в виртуальном виде. Никакие документы на сайте как обязательный шаг не упоминаются, но и не описаны: порядок проверки личности здесь просто не раскрыт.
Работает ли OnCards в России?
Публичного ответа нет. Список стран на сайте не приведён, Россия и Беларусь нигде не упомянуты — ни в поддержке, ни в ограничениях. Никаких санкционных формулировок сервис не приводит, но отсутствие упоминания ничего не гарантирует. Практически карта в России упирается в пополнение: нужен USDT в сети BEP20.
Сколько стоит карта OnCards?
Сайт обещает «Simple and clear fees — no hidden charges», то есть простые комиссии без скрытых платежей — но ни одной суммы при этом не приводит. Не указаны стоимость выпуска, ежемесячная плата, комиссия за конвертацию и за вывод средств. Зато подробно назван лимит: до 250 000 долларов в день и никаких месячных ограничений. Узнать цифры можно, вероятно, только в самом боте.
Как пополнить OnCards?
Единственный способ, который указан на сайте, — перевод USDT в сети BEP20 из криптокошелька. Банковские переводы не принимаются. Минимальная сумма, комиссия и время зачисления не заявлены. Важно: перед отправкой сверьте сеть — перевод в неподдерживаемой сети или по адресу другой сети может быть потерян.
Как вывести деньги с OnCards на карту?
На сайте этого нет. Ни порядок вывода, ни комиссия, ни сроки не описаны — такой раздел просто отсутствует. Это один из главных вопросов, который стоит задать до пополнения, а не после: если вывода нет вовсе или он работает только через поддержку в Telegram, ваши деньги останутся внутри сервиса. Я бы не стал пополнять карту на сумму, которую не готов увидеть только на балансе.
Можно ли доверять OnCards?
Ответ честный: неизвестно, потому что подтвердить нечего. За сервисом на публичных страницах стоит только «© 2026 OnCard» — без юридического лица, эмитента и лицензий. Официальных инцидентов я не нашёл, но и независимых отзывов нет: страницу на Trustpilot прочитать не удалось, в поиске только общие руководства по картам за USDT. Косвенный сигнал — контактов у сервиса мало.
Почему платёж по карте может не проходить?
Причин несколько, и все они типичны для виртуальных карт. По номеру магазин видит страну выпуска и тип карты, и часть торговцев отклоняет предоплаченные или «иностранные» BIN. Проверка адреса платёжного шлюза в основном работает в США, Канаде и Великобритании и обычно недоступна для карт, выпущенных за рубежом. 3-D Secure может запросить код, а вот поддерживает ли его OnCards — не сказано. Заблокированные категории мерчантов тоже не перечислены.
На какие суммы можно рассчитывать?
Заявлены высокие дневные лимиты — до 250 000 долларов — и отсутствие месячных ограничений. Для большинства частных расходов этого более чем достаточно, и цифра скорее украшает продукт, чем понадобится вам. Реальные ограничения, скорее всего, придут с другой стороны: неизвестная валюта карты, нераскрытая конвертация и правила, которых просто нет на сайте.
Как удалить аккаунт?
Порядок удаления аккаунта на публичных страницах не описан. Канал поддержки на сайте тоже не указан — из контактов есть Instagram и X, то есть фактически только социальные сети. Практически это значит, что закрытие аккаунта и вывод остатка, если он остался, придётся решать через личные сообщения, без опубликованных сроков и правил. Имейте в виду: блокчейн-переводы необратимы, поэтому вопрос вывода стоит продумать заранее.
Виртуальные карты – Криптовалютные карты
Content created by the «Криптовалютные карты» team